2024年中国饰品行业销售情况与发展趋势分析 2023年金银珠宝类商品零售市场回顾与展望
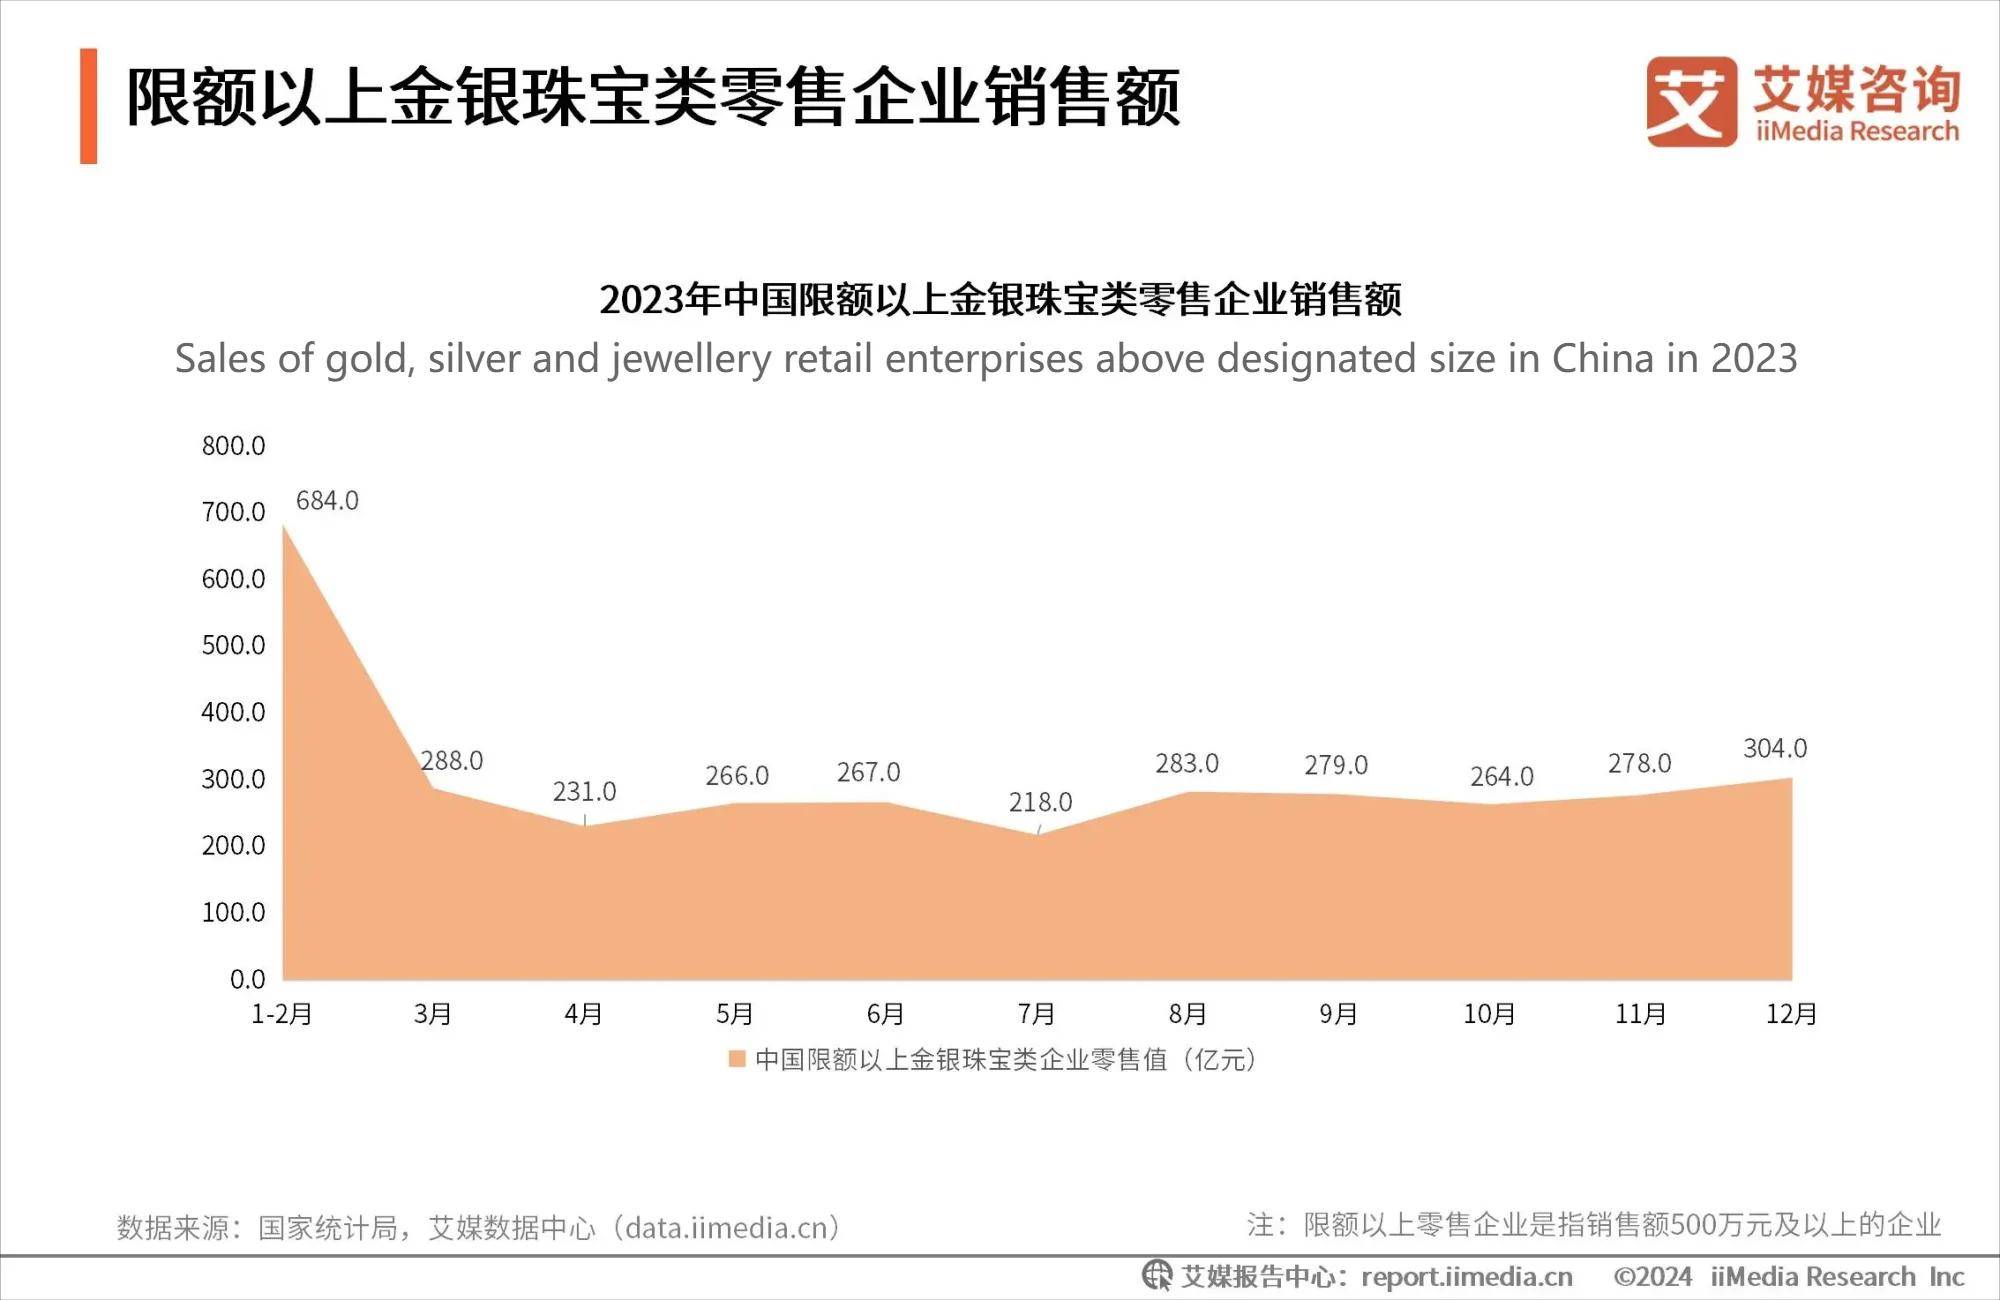
{"title": "2024年中国饰品行业销售情况与发展趋势分析:2023年金银珠宝类商品零售市场回顾与展望", "content": "一、2023年金银珠宝类商品零售市场回顾\n\n2023年,随着国内消费市场的稳步复苏,中国金银珠宝类商品零售呈现显著回暖态势。据国家统计局数据显示,2023年限额以上单位金银珠宝类零售额累计超过3000亿元,同比增长约12%(具体数值需根据实际统计数据调整),增速较2022年明显提升。这一增长主要得益于以下因素:\n\n1.消费需求释放:疫情后婚庆、节庆等刚性需求集中释放,叠加消费者对保值资产的偏好增强,黄金饰品销售表现尤为突出。\n2.金价波动影响:2023年国际金价总体震荡上行,虽然一定程度上抑制了部分投机性需求,但也强化了黄金的避险属性,促进了金条、金币及高克重金饰的销售。\n3.产品创新与年轻化:古法金、硬足金等新工艺产品持续走俏,国潮设计、IP联名款等吸引了年轻消费群体,推动珠宝品牌线上线下融合发展。\n4.渠道分化明显:线下门店客流恢复,但电商直播、社交电商等新兴渠道增长更为迅猛,成为行业重要增量来源。\n\n二、2024年中国饰品行业销售情况分析\n\n进入2024年,中国饰品行业延续复苏态势,但增速有所放缓,结构分化加剧。\n\n1.整体销售平稳增长:一季度受春节、情人节等节日拉动,金银珠宝零售额同比保持个位数增长。二季度后,金价持续高位运行,对终端消费产生一定抑制,但投资性需求(如金条)依然旺盛。预计全年零售额将保持5%-8%的增速。\n\n2.黄金饰品仍是主力:黄金品类占据主导地位,占比约60%-70%。其中,轻克重、高设计感的硬足金、5G黄金等产品受青睐,而传统高克重金饰因价格高企,销售占比有所下降。\n\n3.钻石与镶嵌类持续承压:受培育钻石冲击、婚庆市场疲软及消费者偏好变化影响,天然钻石饰品销售下滑明显,部分品牌缩减门店或转型黄金赛道。\n\n4.银饰与时尚饰品稳中有升:银饰因价格亲民、设计多样,契合年轻消费者日常佩戴需求,线上销售增长较快。以锆石、合金、珐琅等为代表的时尚饰品在快时尚品牌和设计师品牌中表现活跃。\n\n5.区域与渠道分化:一线城市高端消费稳健,二三线城市及县域市场成为增长亮点。线上渠道占比进一步提升,直播带货、私域运营成为品牌标配。\n\n三、2024年饰品行业发展趋势\n\n1.产品创新驱动增长:国潮、古法、非遗工艺与现代设计融合,满足文化自信与个性化需求。模块化、可拆卸、多场景佩戴的饰品将更受欢迎。\n\n2.黄金珠宝投资属性强化:在全球经济不确定性背景下,黄金的避险功能凸显,金条、黄金ETF及积存金业务将持续升温,带动黄金饰品与投资品联动销售。\n\n3.培育钻石加速渗透:随着技术成熟和消费者认知提升,培育钻石在时尚饰品和婚庆市场的份额将扩大,推动行业价格体系重构。\n\n4.数字化与全渠道融合:AR试戴、AI设计、3D打印等技术应用提升消费体验;线上线下库存互通、会员一体化运营成为品牌竞争力关键。\n\n5.绿色与可持续发展:环保金、可追溯钻石、回收金等概念受关注,行业ESG标准逐步建立,迎合年轻消费者对可持续时尚的追求。\n\n6.品牌集中度提升:头部品牌凭借渠道、供应链和营销优势进一步扩大市场份额,中小品牌需依靠差异化定位或细分赛道生存。\n\n四、挑战与展望\n\n2024年饰品行业面临金价高位、消费信心不足、国际竞争加剧等挑战。但中长期看,中国作为全球最大黄金消费国之一,居民资产配置多元化、悦己消费崛起将支撑行业稳健发展。预计未来三年,行业将呈现“黄金主导、创新引领、渠道重构”的格局,数字化、年轻化、可持续化将成为主旋律。\n\n(注:以上数据为基于公开信息的趋势分析,具体数值请以官方统计为准。)"}
如若转载,请注明出处:http://www.yinshangsuo.com/product/50.html
更新时间:2026-10-24 13:09:56